
La sottile differenza tra scommettere sui mercati e pianificare il proprio futuro.
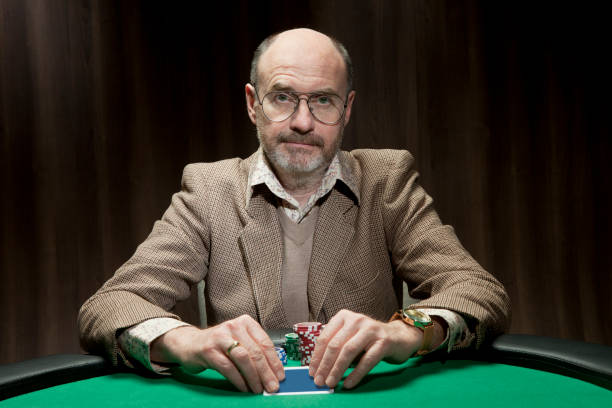
Immaginate un tavolo da poker. Da una parte siede un giocatore professionista. Dall’altra, un appassionato che conosce le regole, gioca qualche partita con gli amici e magari, qualche volta, ha anche vinto. Entrambi ricevono le stesse carte, entrambi possono puntare, rilanciare o abbandonare la mano. Eppure, tra i due esiste una differenza enorme.
Il professionista conosce le probabilità, studia gli avversari, controlla le emozioni e soprattutto sa che non deve vincere ogni mano per essere vincente nel lungo periodo. Il dilettante, invece, spesso si affida all’intuito, alla fortuna, all’esperienza delle ultime partite. Se vince, si convince di essere bravo. Se perde, pensa di essere stato sfortunato. Nel breve periodo può accadere di tutto, il dilettante può persino battere il professionista. Ma se facessimo giocare entrambi per migliaia di mani, probabilmente emergerebbe la differenza tra chi possiede un metodo e chi si affida prevalentemente al caso.
E cosa c’entra tutto questo con i nostri risparmi? Molto più di quanto immaginiamo.
Il risparmiatore che non sa di essere un giocatore
Ogni giorno milioni di persone prendono decisioni finanziarie convinte di fare investimenti, quando in realtà stanno formulando previsioni. Compro azioni perché credo che saliranno, vendo un fondo perché negli ultimi mesi è andato male, acquisto oro perché penso che l’inflazione tornerà a crescere. Oppure compro BTP perché mi sembrano sicuri e offrono una cedola interessante.
Attenzione: nessuna di queste scelte è necessariamente sbagliata. Il problema nasce quando vengono prese senza conoscere sufficientemente i rischi, senza considerare le alternative e, soprattutto, senza collegarle a un obiettivo preciso.
Pensiamo proprio ai BTP, uno degli strumenti più amati dai risparmiatori italiani. Un risparmiatore acquista un BTP con scadenza a dieci anni perché offre una cedola del 4%. È soddisfatto, finalmente ha trovato quello che considera un investimento tranquillo. Ma si è posto alcune domande? E se fra cinque anni avesse bisogno di quei soldi? E se nel frattempo i tassi di interesse fossero aumentati e il valore del suo titolo fosse diminuito sensibilmente? E se l’inflazione avesse eroso buona parte del rendimento reale?
Il BTP non è diventato improvvisamente uno strumento sbagliato. Se mantenuto fino alla scadenza, salvo il rischio di insolvenza dell’emittente, prevede il rimborso del capitale nominale. È possibile, però, che sia stato scelto senza considerare se fosse davvero adatto alle esigenze di chi lo ha acquistato. Ed ecco il punto: anche il risparmiatore più prudente può ritrovarsi a fare una scommessa senza rendersene conto. Non necessariamente una scommessa sulla direzione dei mercati, ma sulla propria capacità di prevedere il futuro: i tassi, l’inflazione, le necessità familiari e perfino il momento in cui avrà bisogno del denaro.
La grande illusione: confondere un buon risultato con una buona decisione
Torniamo al tavolo da poker. Un dilettante punta tutto su una mano improbabile e vince. È stato bravo? Non necessariamente. Potrebbe aver preso una pessima decisione ottenendo un risultato fortunato.
Nei mercati finanziari accade esattamente la stessa cosa. Un investitore acquista un titolo seguendo il suggerimento di un amico e dopo sei mesi guadagna il 20%. È convinto di aver fatto un ottimo investimento. Ma quel guadagno dimostra davvero la bontà del processo decisionale? Oppure è semplicemente il risultato favorevole di una scelta che avrebbe potuto avere conseguenze molto diverse?
La finanza comportamentale ci insegna quanto facilmente il nostro cervello confonda fortuna e abilità. Dopo una serie di successi tendiamo a diventare più sicuri di noi stessi. Dopo alcune perdite, invece, possiamo diventare eccessivamente prudenti o prendere decisioni impulsive per recuperare. È una trappola nella quale possono cadere anche persone molto intelligenti e preparate, perché essere un bravo medico, un imprenditore di successo o un eccellente professionista non significa automaticamente possedere le competenze necessarie per gestire un patrimonio. Esattamente come conoscere le regole del poker non significa essere un giocatore professionista.
Dal tavolo da poker alla pianificazione per obiettivi
Ma allora dobbiamo diventare tutti professionisti della finanza? La risposta, secondo me, è no. E qui arriviamo alla differenza più importante.
Il giocatore professionista di poker vuole vincere al tavolo. Dedica tempo, studio ed energie a migliorare le proprie probabilità di successo. Ma un risparmiatore ha davvero lo stesso obiettivo? Vuole battere il mercato, prevedere la prossima decisione della Federal Reserve o scoprire quale sarà il settore azionario più redditizio nei prossimi dodici mesi? Oppure desidera qualcosa di molto più concreto, come garantire serenità alla propria famiglia, aiutare i figli a costruire il loro futuro, integrare la pensione, proteggere il patrimonio costruito in una vita di lavoro o lasciare un’eredità ordinata alle generazioni successive?
Se questi sono i veri obiettivi, perché trasformare il percorso per raggiungerli in una continua successione di scommesse?
Immaginiamo adesso di dover affrontare un lungo viaggio attraverso territori che conosciamo poco. Abbiamo una destinazione, una data entro la quale vorremmo arrivare e determinate risorse a disposizione. Potremmo partire affidandoci all’intuito, scegliendo ogni giorno la strada che ci sembra migliore, oppure affidarci a una guida esperta, una persona che conosca il territorio, sappia quali strade siano più sicure, quali comportino maggiori rischi e quali alternative utilizzare in caso di imprevisti.
La guida non potrà garantirci che non incontreremo traffico, temporali o deviazioni, ma potrà aiutarci a prepararci, evitando che ogni ostacolo si trasformi in un’emergenza. È esattamente questo il significato della pianificazione patrimoniale per obiettivi: non cercare continuamente lo strumento finanziario migliore del momento, ma costruire un percorso che colleghi il patrimonio alla vita delle persone.
Un percorso che parta da alcune domande fondamentali: quali sono le mie priorità? Di quanto denaro avrò bisogno e quando? Quali rischi posso permettermi di affrontare? Quali imprevisti potrebbero modificare i miei progetti? Quale parte del patrimonio devo proteggere e quale posso destinare alla crescita nel tempo?
Solo dopo aver risposto a queste domande ha senso scegliere gli strumenti finanziari. Perché un BTP, un fondo, un ETF, una polizza o un investimento azionario non sono buoni o cattivi in assoluto. Sono strumenti, e uno strumento è utile quando viene impiegato per raggiungere lo scopo per il quale è stato scelto.
Il vero valore della consulenza patrimoniale
È qui che, a mio avviso, entra in gioco il vero valore della consulenza patrimoniale. Non quello di indovinare sistematicamente i mercati, sarebbe una promessa poco credibile, e nemmeno quello di sostituire una scommessa individuale con una scommessa fatta da un professionista. Il valore è cambiare completamente prospettiva: passare dalla ricerca del rendimento alla costruzione di un progetto, dalla previsione alla preparazione, dall’emotività alla disciplina, dalla scelta del singolo prodotto alla visione complessiva del patrimonio.
Il consulente diventa così una guida che accompagna il cliente nel tempo, lo aiuta a comprendere i rischi, a evitare gli errori comportamentali più comuni e ad adattare il percorso quando cambiano le condizioni della vita o dei mercati. Perché anche il piano migliore deve poter essere modificato, ma modificare un piano sulla base di nuove esigenze è molto diverso dal cambiare continuamente investimenti inseguendo l’ultima notizia.
Dopo tanti anni trascorsi a occuparmi dei patrimoni delle famiglie, mi sono convinto di una cosa: le persone non hanno bisogno di trasformarsi in esperti di mercati finanziari. Hanno bisogno di comprendere come utilizzare il proprio patrimonio per vivere meglio e affrontare con maggiore serenità il futuro.
Naturalmente, anche un investitore autonomo può pianificare bene, così come un consulente non elimina il rischio di commettere errori. La differenza non è un’etichetta professionale, ma la qualità del metodo, delle competenze e delle decisioni. Tuttavia, per chi non ha tempo, preparazione o desiderio di dedicarsi alla finanza, affidarsi a una guida competente può rappresentare una scelta di grande valore.
Torniamo allora, per un’ultima volta, al nostro tavolo da poker. Il professionista sa che non deve vincere ogni mano. Il risparmiatore dovrebbe comprendere qualcosa di ancora più importante: non ha alcun bisogno di sedersi a quel tavolo per realizzare i propri progetti di vita.
Non deve dimostrare di essere più bravo degli altri, indovinare il prossimo movimento dei mercati o cercare continuamente la carta vincente. Deve sapere dove vuole arrivare, quanto tempo ha a disposizione e quale percorso può ragionevolmente condurlo alla meta.
Perché, in fondo, il successo di un investimento non dovrebbe misurarsi soltanto da quanto ha reso, ma da quanto ha contribuito a realizzare ciò che conta davvero nella nostra vita.
E questa non è una scommessa. È pianificazione.
Paolo Zanoboni
Private Banker e Consulente Patrimoniale
Commenti recenti